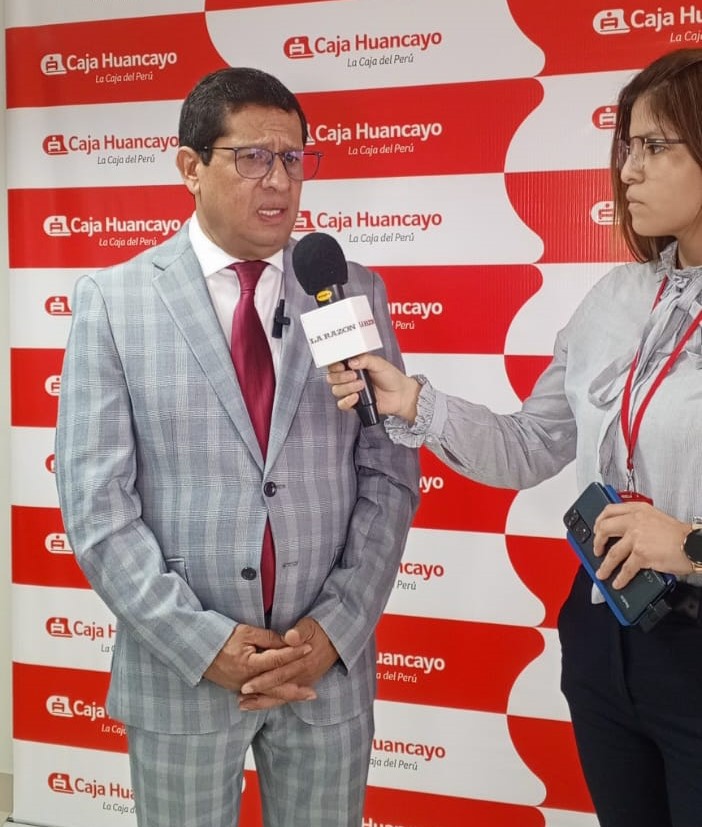
Caja Huancayo recibe a entidades de Guatemala, Paraguay y Cuba en pasantía internacional de microfinanzas
Afirma que la entidad es la cuarta del sistema financiero con mayor cobertura de servicios y puntos de atención, con más de 259 agencias
Valeria Ponce
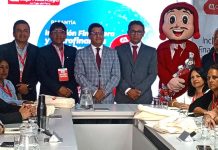
Caja Huancayo es anfitriona de la Pasantía Internacional “Inclusión financiera y microfinanzas para el desarrollo”, un intercambio de experiencias y buenas prácticas. El encuentro reúne a representantes de instituciones financieras de América Latina y el Caribe, entre ellas entidades de Guatemala, Paraguay y Cuba, que conocen la experiencia de la Caja en inclusión financiera, sostenibilidad, innovación y desarrollo económico.
— ¿Cómo ha sido el desarrollo de Caja Huancayo dentro del contexto político y de la informalidad en el Perú?
Un patrón que nos impide seguir la escena de desarrollo son los altos niveles de informalidad. Más del 70% de trabajadores son del sector informal. Nosotros los atendemos, hemos sacado a mucha gente de la informalidad. La inclusión financiera es una herramienta, precisamente un medio para sacar a la gente de la pobreza y hacerlos transitar a la formalidad.
Pero tiene que haber un contexto que propicie mayor penetración de crédito, mayor inclusión financiera y que se acelere este proceso, cerrando brechas con mayor crédito, apalancando a las entidades microfinancieras, fortaleciéndolas para poder cubrir ese vasto sector que todavía no tiene acceso a servicios financieros. Solamente el 36.2% de los adultos en el Perú tiene acceso a crédito. Todavía hay muchas brechas profundas que cubrir. Para eso necesitamos políticas del Estado, del gobierno, que tengan los incentivos económicos para que estas micro y pequeñas empresas puedan formalizarse, sean más productivas y permitan la formalidad de las empresas y de los trabajadores, que en mayoría son informales.
Si algo diferencia a los países desarrollados de los subdesarrollados son dos cosas. Primero, el nivel de formalidad. Los países desarrollados tienen altos niveles de formalidad, más del 80% de su economía es formal. En los países nuestros, en vías de desarrollo, apenas alcanzamos un 30% de formalidad. El otro tema importante es la penetración de los servicios financieros. En los países desarrollados de la OCDE, por ejemplo, la participación del sistema financiero respecto al Producto Bruto Interno representa casi el 80%. En el Perú es menos de 40%.
Los países desarrollados han logrado altos niveles de formalidad, han logrado movilizar a las micro y pequeñas empresas para que sean productivas y transiten hacia el desarrollo. En nuestros países todavía hay brechas grandes.
— ¿Qué mensaje y qué políticas necesitan las micro, pequeñas y medianas empresas del país?
Se requiere que haya políticas de Estado que permitan que estas micro y pequeñas empresas, que son el colchón, y las grandes empresas también puedan consolidarse. Para eso se requiere mayor crédito, mayor inversión financiera e incentivos desde el punto de vista legal y legislativo para que las empresas puedan formalizarse, quebrar esas barreras burocráticas, porque el costo de la formalidad en el país es muy caro y muchas personas prefieren la informalidad por los altos costos en dinero y en tiempo. Tiene que haber políticas del Estado para apalancar a las microempresas, fortalecerlas, pero una relación muy directa entre el desarrollo de este sector y la pobreza.
Si queremos sacar al país de la pobreza, no solamente volver a la prepandemia, sino reducir la pobreza en el Perú, tenemos que fundamentalmente propiciar, impulsar el crédito apalancando a las empresas microfinancieras. Ahí el Estado tiene un rol fundamental a través de COFIDE, dándole ese impulso para el crecimiento de las empresas microfinancieras.
El tema regulatorio también es importante. Tiene que haber una mirada totalmente distinta de parte del regulador para que sea más flexible respecto a las empresas microfinancieras y permita que estas puedan crecer más, desarrollarse más y profundizar los servicios financieros. Estos son elementos importantes para cerrar esas brechas de falta de inclusión financiera en el Perú.
— ¿Cómo ha sido el crecimiento de Caja Huancayo en los últimos años y cómo se ha expandido a nivel nacional?
Caja Huancayo es la entidad líder en el país en microfinanzas. Tenemos más de 259 agencias. Somos la cuarta entidad del sistema financiero en general con mayor cobertura de servicios financieros y de puntos de atención. En colocaciones hemos tenido un crecimiento bastante sostenido: hemos pasado de 300 millones el año 2010 a tener hoy un saldo de cartera de más de 9 mil millones de soles. Es un crecimiento por varias veces más.
En utilidades, el año pasado nos ubicamos entre las siete entidades financieras del país con mayores utilidades, en el séptimo lugar del top 10. Logramos 259 millones el año 2025. Este año proyectamos 400 millones de utilidades. Caja Huancayo es el brazo financiero, como las otras cajas, de los emprendedores de este país, que son la mayoría del tejido social en el Perú. El 99.5% son empresas micro y ese es el sector que atendemos.
— ¿Cómo se desarrolla esta pasantía en su primera jornada y qué participación tienen las entidades de otros países?
Nos sentimos muy complacidos de tener aquí, como anfitriones, a entidades de microfinanzas de Guatemala, Paraguay y Cuba, que reconocen el liderazgo y las buenas prácticas de Caja Huancayo. Caja Huancayo es un referente de las microfinanzas de América Latina. Han venido a conocer cómo hemos logrado ese crecimiento sostenido en los últimos tiempos y hoy lograr en el Perú el liderazgo en la industria de microfinanzas. Es un poco compartir nuestras experiencias con ellos.